Pendant des années, la fermeture du détroit d'Ormuz était le scénario catastrophe que les directeurs logistiques gardaient dans un tiroir, entre le plan de continuité et les slides de comité de direction qu'on espère ne jamais utiliser.
Depuis le 28 février 2026, ce scénario est réel.
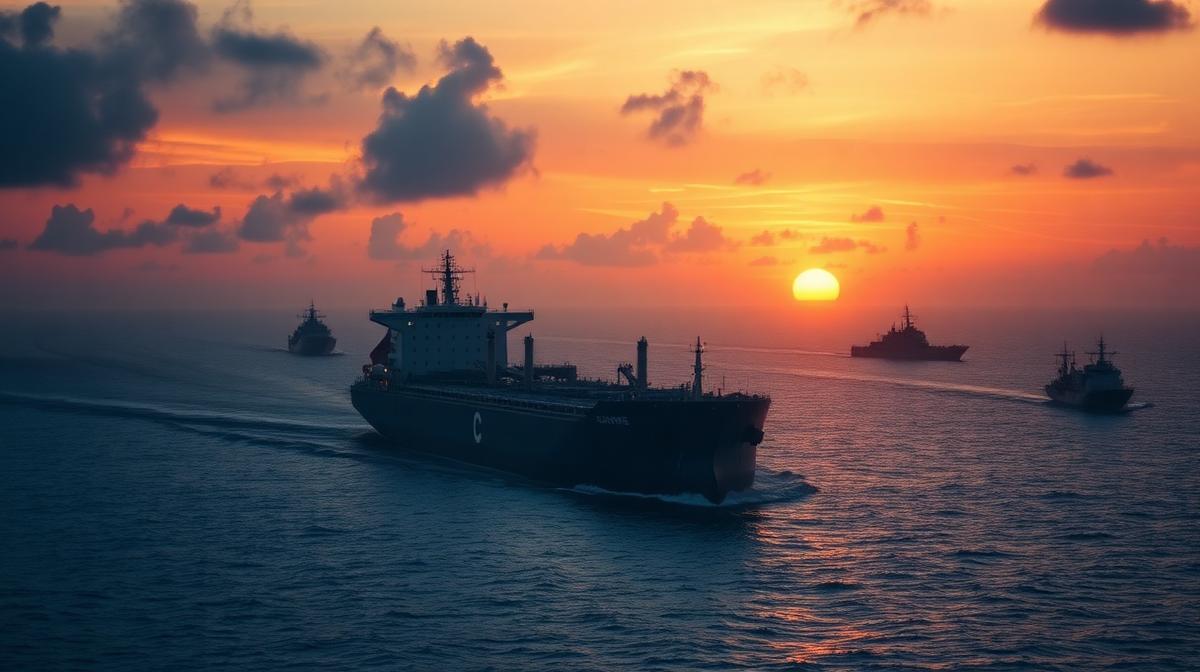
Les frappes militaires conjointes des États-Unis et d'Israël contre l'Iran ont déclenché une escalade majeure. En réponse, l'Iran a annoncé la fermeture du détroit d'Ormuz dès le 28 février, et le nouveau guide suprême a confirmé mi-mars que le régime maintiendrait le détroit fermé. Le trafic maritime est passé de 51 navires civils sortant vers l'océan Indien au 27 février à seulement 3 le 13 mars.
Ce n'est plus un exercice
Pour les responsables transport et supply chain des PME françaises, la leçon est sans appel : toute stratégie logistique construite sur une dépendance aux énergies fossiles est une stratégie avec une faille géopolitique de la taille d'un détroit de 33 km.
Ce qui se passe depuis le 28 février 2026
Le déclenchement des hostilités entre les États-Unis, Israël et l'Iran a provoqué un choc de l'offre immédiat, dû au blocage du détroit d'Ormuz. Les représailles iraniennes ont affecté le trafic maritime avec des attaques contre des navires de fret et le minage de certaines voies navigables, rendant la circulation habituelle impossible et faisant grimper les coûts d'assurance à des niveaux insoutenables.
D'importantes infrastructures énergétiques ont été touchées, entraînant une perte d'approvisionnement estimée à environ 8 à 9 millions de barils par jour sur un total de 20 à 21, à laquelle s'ajoute l'arrêt total des livraisons de gaz en provenance du Qatar.
19
navires civils attaqués
+50%
coût assurances maritimes
+70%
prix du gaz depuis la crise
Le coût des assurances pour couvrir les trajets dans le Golfe et le détroit d'Ormuz a bondi depuis le début du conflit. Pour un navire d'une valeur de 100 millions de dollars, cela représente une augmentation de 250 000 à 375 000 dollars par voyage. Même avec des escortes militaires envisagées, la zone reste une zone de guerre.
"Cela devient tellement cher que les armateurs préfèrent ne pas y passer. La rationalité économique a remplacé le courage maritime.
Analyse géostratégique — Mars 2026
Le détroit d'Ormuz : pourquoi il n'y a pas d'alternative réaliste
Le détroit d'Ormuz est le seul passage maritime entre le golfe Persique et l'océan Indien. À son point le plus étroit, il fait 33 km de large, avec des chenaux navigables pour supertankers réduits à deux corridors de 3 km chacun.
Les principaux pays producteurs du Golfe — l'Arabie saoudite, l'Irak, l'Iran, le Koweït, Bahreïn, le Qatar et les Émirats arabes unis — utilisent le détroit pour exporter leur brut. Environ 20 % de la production pétrolière mondiale y transite chaque jour, soit entre 17 et 21 millions de barils selon l'EIA.
Vue du terrain
Si le blocus devait se prolonger, la marge de sécurité offerte par les réserves stratégiques commencerait rapidement à s'amenuiser. Les solutions logistiques terrestres ne peuvent absorber qu'entre 30 et 40 % des volumes perdus. Il n'existe tout simplement pas d'alternative à grande échelle.
La séquence géopolitique qui a mené ici
Il serait inexact de présenter ce conflit comme un événement soudain. Il est l'aboutissement d'une escalade documentée sur plusieurs années.
Juin 2025
L'US Air Force frappe trois sites nucléaires iraniens (Fordo, Natanz, Ispahan). Les prix du pétrole augmentent de plus de 10 %.
28 février 2026
Opération militaire conjointe États-Unis / Israël. L'Iran répond par des envois de missiles sur des bases militaires américaines dans le Golfe.
Mars 2026
Fermeture confirmée du détroit. Le prix du gaz a augmenté d'environ 70 % depuis le début de la crise.
Impact direct
Pour les entreprises françaises qui importent d'Asie ou du Moyen-Orient, ou qui dépendent du gazole pour leur flotte de transport, l'impact est direct et immédiat.
Mer Rouge, 2023–2024 : le signal d'alarme qu'on aurait dû prendre plus au sérieux
Entre décembre 2023 et mars 2024, les attaques houthies en mer Rouge avaient démontré la fragilité des routes maritimes mondiales. Le trafic via le canal de Suez avait chuté de plus de 40 %. Des centaines de navires avaient dérouté via le cap de Bonne-Espérance, ajoutant 10 à 14 jours de transit et des surcoûts de carburant massifs.
Les taux de fret sur les routes Asie-Europe avaient été multipliés par 3 à 5 en quelques semaines.
"C'était un avertissement. Pour beaucoup d'entreprises, il n'a pas déclenché de remise en question profonde de la dépendance aux énergies fossiles. La crise d'Ormuz 2026 n'offre plus cette option.
Leçon de la mer Rouge
Transport et fossiles : l'ampleur de la dépendance
Le transport mondial reste massivement dépendant du pétrole. Quelques chiffres pour calibrer l'enjeu :
Transport maritime
~3 % des émissions mondiales de CO₂ (OMI). 300 millions de tonnes de fioul lourd par an, quasi exclusivement fossile.
Transport routier de marchandises
~8,4 % des émissions nationales françaises (ADEME 2023). Moins de 5 % de la flotte en motorisation alternative.
Fret aérien
Le carburant peut représenter 30 à 40 % des coûts opérationnels — le mode le plus exposé à tout choc pétrolier.
Vue du terrain
Tant que cette dépendance n'est pas réduite, chaque crise dans le Golfe Persique se traduit directement en volatilité des coûts de transport pour les entreprises françaises.
Les quatre leviers de décarbonation qui réduisent aussi la vulnérabilité géopolitique
L'électrification des flottes pour les courtes et moyennes distances
Pour les tournées de moins de 300 km, l'électrification est aujourd'hui la solution la plus mature. Stellantis, Mercedes (eSprinter), Ford (e-Transit) et Renault proposent des utilitaires avec des autonomies réelles de 200 à 350 km.
Le coût total de possession sur 5 ans devient compétitif face au diesel, surtout dans un contexte de prix du gazole sous pression. La contrainte reste l'infrastructure de recharge sur les dépôts.
Les carburants alternatifs pour le longue distance
Le bio-GNL offre un bilan carbone quasi-nul et est déjà déployé par DHL, DB Schenker et CMA CGM. L'hydrogène est prometteur pour le poids lourd mais reste en phase pilote. Les e-fuels et SAF constituent une piste sérieuse pour le maritime et l'aérien.
Maersk a commandé 12 navires au méthanol vert, CMA CGM investit massivement dans la transition. Ces solutions réduisent la dépendance au pétrole brut du Golfe.
L'optimisation des flux par l'IA pour réduire les kilomètres inutiles
En France, le taux de roulage à vide des poids lourds tourne autour de 20 à 25 % des kilomètres parcourus (ADEME / CGDD). Les TMS couplés à des algorithmes d'optimisation de tournées permettent de réduire ce taux de 10 à 18 % selon les cas documentés.
Impact direct sur la consommation carburant, et donc sur l'exposition aux chocs de prix pétroliers.
Le report modal vers le rail et le fluvial
Le fret ferroviaire ne représente que 9 à 10 % des tonnes-kilomètres en France (Eurostat 2022), contre 18 % en Allemagne. L'émission de CO₂ par tonne-kilomètre du fret ferroviaire est environ 9 fois inférieure à celle du transport routier.
Pour les flux longue distance réguliers, le rail représente une alternative crédible — et une protection structurelle contre les chocs pétroliers.
Ce que ça change concrètement pour une PME française
Pour une PME française qui importe des composants d'Asie, exporte vers le Moyen-Orient, ou dépend du gazole pour sa flotte de livraison régionale, l'impact est concret dès aujourd'hui.
Auditer son périmètre transport
Cartographier les flux, identifier les modes utilisés, calculer l'empreinte CO₂ avec les outils ADEME. Comprendre quelle part de ses coûts est directement indexée sur le prix du pétrole.
Renégocier avec ses transporteurs
Sur la base de critères environnementaux — Charte Objectif CO₂, label OFP — en intégrant des clauses d'indexation carburant plus transparentes.
Consolider les expéditions
Réduire les tournées partielles et améliorer le taux de remplissage.
Explorer le report modal
Une analyse de faisabilité fer/route peut révéler des alternatives viables sur les corridors vers l'Espagne, l'Allemagne ou les ports de la façade atlantique.
Conclusion : l'énergie fossile est désormais un risque opérationnel documenté
Le détroit d'Ormuz n'est plus un point sur une carte de gestion des risques. C'est un goulet d'étranglement actif, partiellement bloqué, sous surveillance militaire internationale, avec des coûts d'assurance qui ont explosé.
Tant que le transport mondial dépend à 95 % des énergies fossiles, chaque conflit dans le Golfe se traduit en volatilité des coûts pour les entreprises françaises. La décarbonation du transport est une réponse à la fois au risque climatique, à la volatilité des coûts, et à la résilience des supply chains face aux crises que nous vivons en ce moment.
"Pour les dirigeants de PME, la question n'est plus "est-ce que je dois m'y intéresser ?" Elle est devenue : "est-ce que je peux encore me permettre de ne pas agir ?"
Chal-Michel OU — CHAL·CONSULTING IA
À propos de l'auteur
Chal-Michel OU
Consultant en logistique opérationnelle & transformation IA
15 ans sur le terrain logistique : Head of Logistics chez Cenexi, Responsable d'exploitation chez Saint-Gobain, Superviseur logistique chez Bio-Rad, et opérations chez Nike et IKEA. Diplômé TBS (Mastère Logistique & Achats). Lauréat du Réseau Entreprendre Autrement — une logistique performante qui reste humaine, éthique et responsable. Ultra-trailer et finisher de la Diagonale des Fous — la même rigueur, la même endurance, au service de vos opérations.